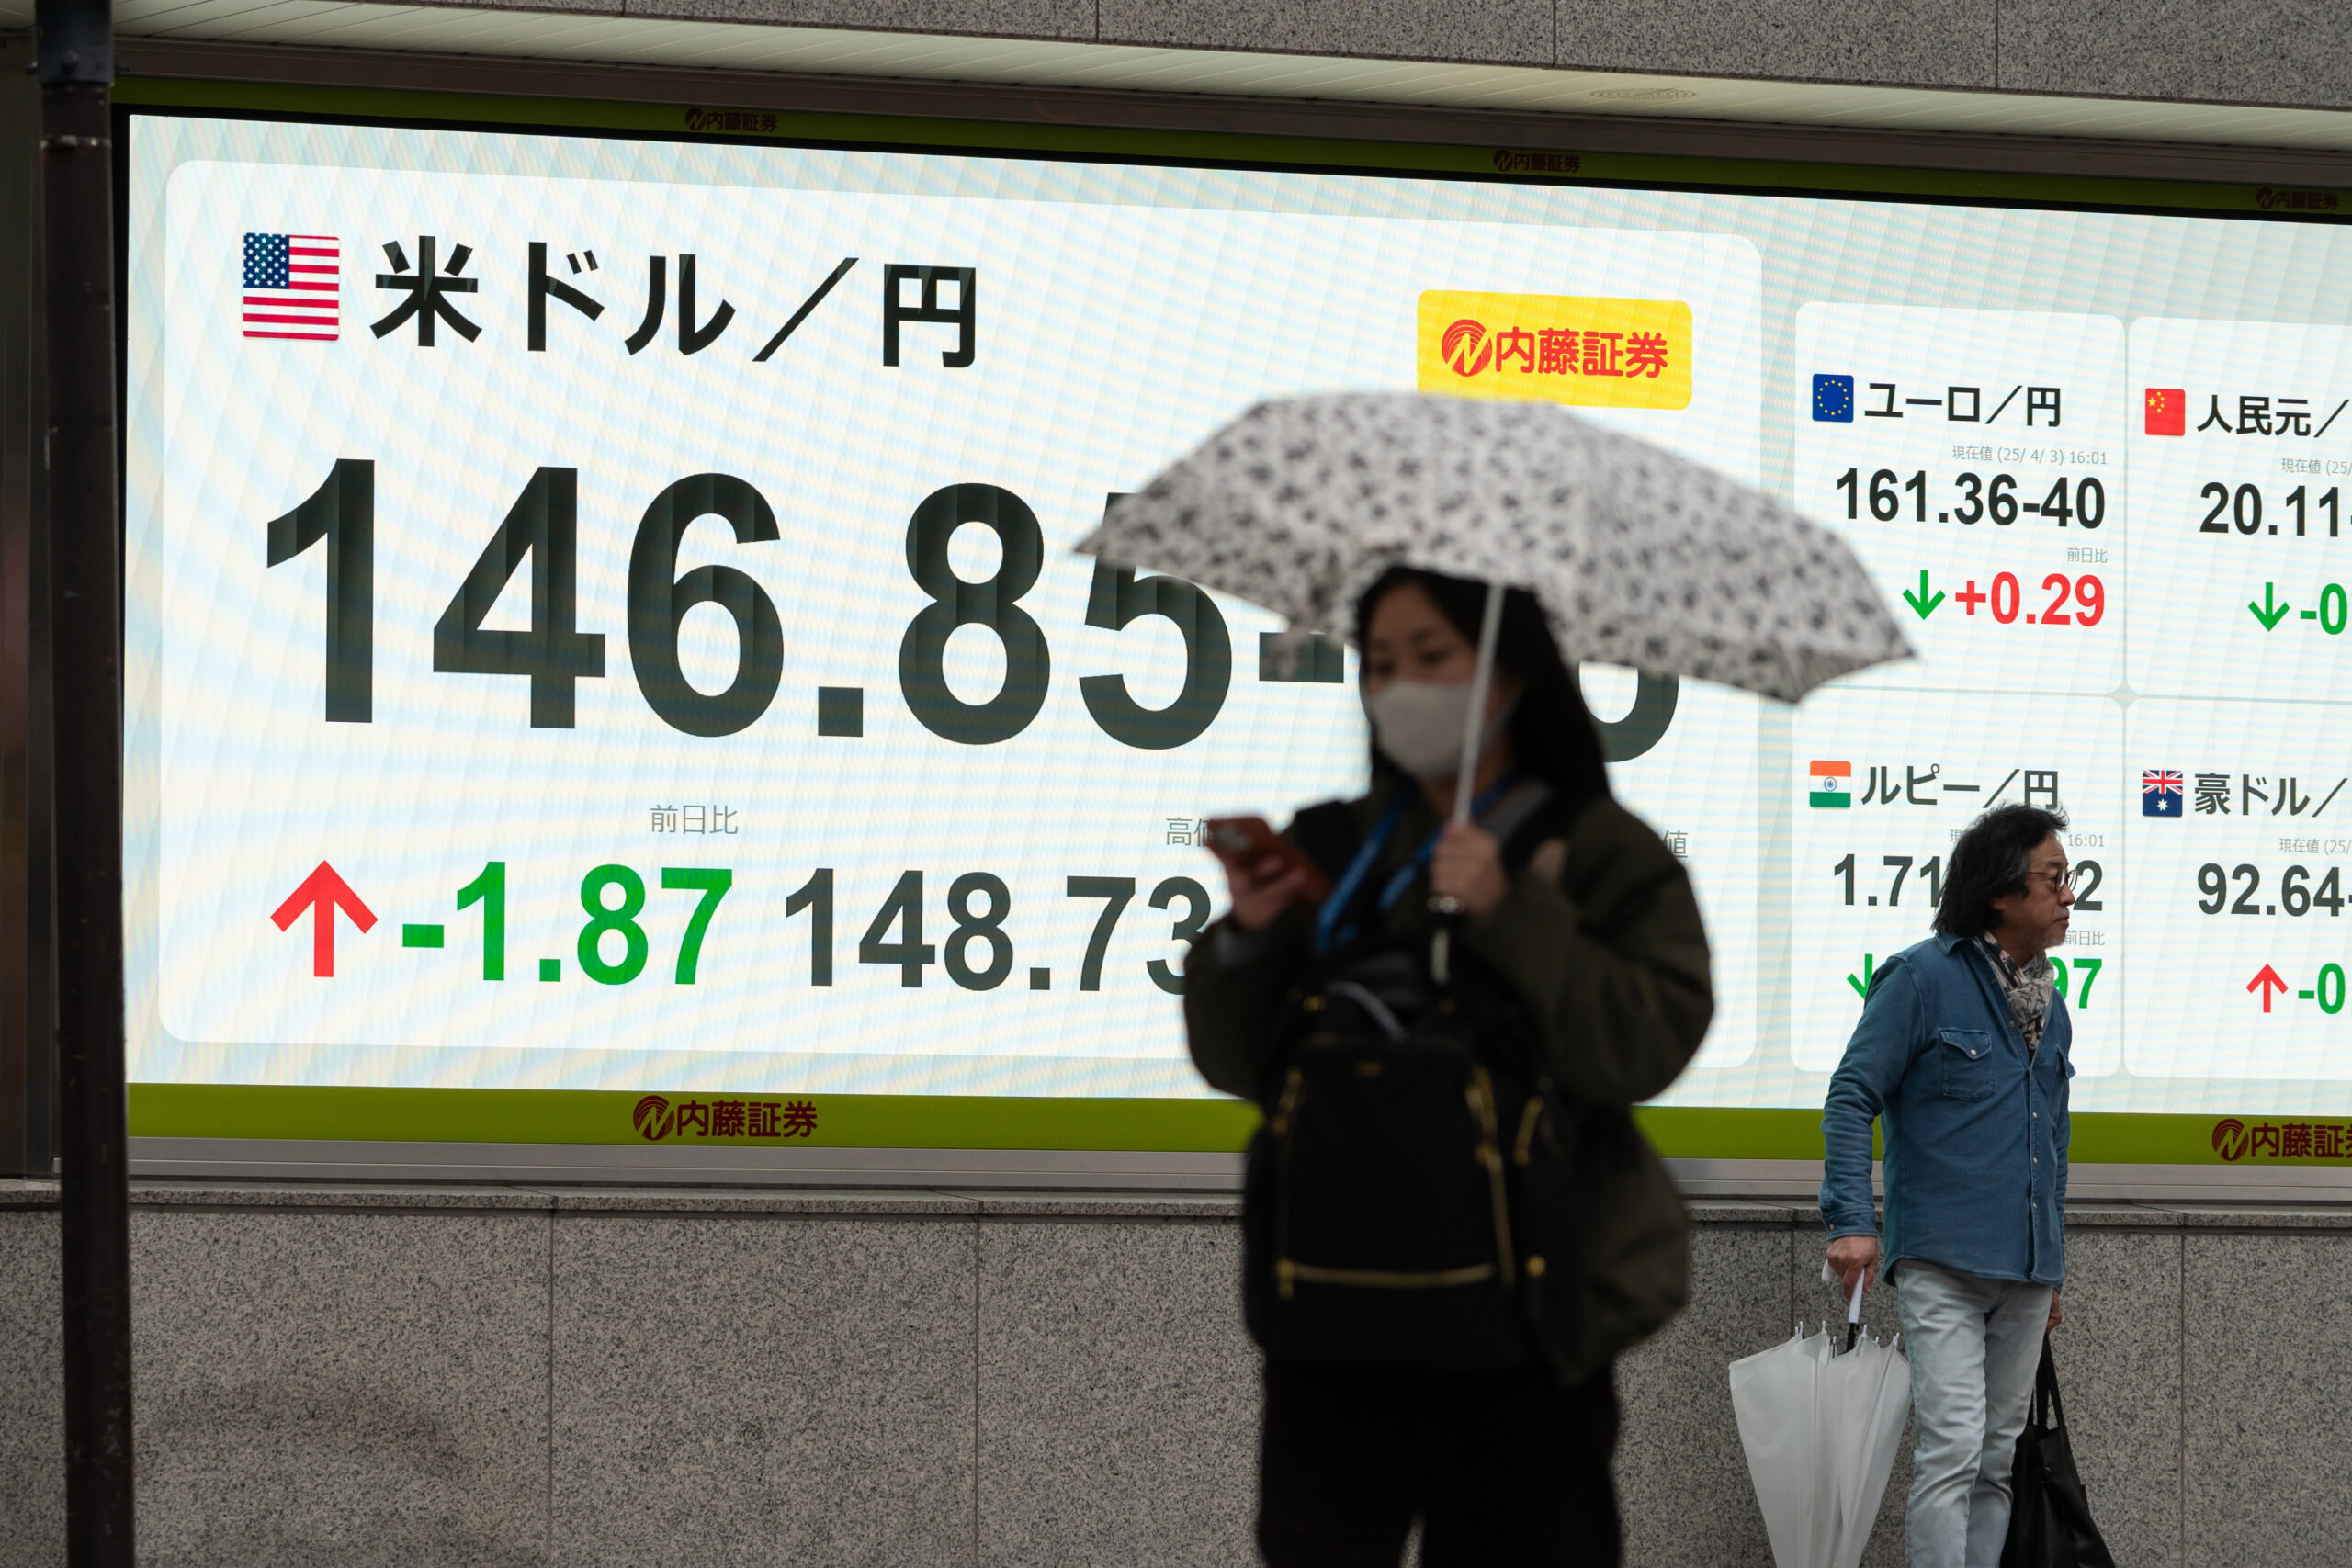
Den 31. juli gikk det amerikanske finansdepartementet massivt inn i pengemarkedene, ikke for å støtte dollaren, men den japanske yenen. «Washingtons historiske intervensjon for et annet lands valuta sjokkerte investorene», skrev Financial Times noen dager senere. Noe lignende har ikke skjedd på nesten tretti år, og viser tydelig at noe er galt i det internasjonale valutasystemet. Hvorfor støttet USA den japanske yenen?
Det enkle svaret handler om konjunktursvingninger. Yenen har falt kontinuerlig de siste årene på grunn av gapet mellom styringsrenten til Japans sentralbank (nesten null) og rentene i andre land, først og fremst USA som for tiden har en rente på over fem prosent. Gapet er stort nok til å tiltrekke seg finanssektoren. For investorer er det en gyllen mulighet: De kan låne i en billig valuta og plassere pengene i valutaer med høyere avkastning for så å innkassere differansen – en operasjon som kalles carry trade. Yenen har lenge vært en favoritt blant spekulantene, noe som har bidratt til å presse ned verdien til den japanske valutaen. Det gradvise valutafallet har gitt høyere importpriser i Japan, ikke minst for olje og gass. (…)
Denne saken er forbeholdt våre abonnenter. Bli abonnent og få tilgang til alle våre artikler, eller logg inn / logg inn med Vipps.
Tre måneder med Le Monde diplomatique for 99 kroner!
Papiravis og full digital tilgang